Ricerca:
NGS GROUP sempre al tuo fianco

I nostri serviziper te e il tuo team

Iter fiscale

Ti guidiamo con precisione in ogni adempimento fiscale, garantendo la piena conformità del tuo ente

Gestione dei tuoi Collaboratori

Gestiamo noi la giungla dei contratti: ci occupiamo noi dei tuoi collaboratori

Procedure Burocratiche

Dalla stesura dell'Atto Costitutivo e Statuto alla gestione quotidiana

Il Diario del Terzo Settore

Resta un passo avanti: per te, le anteprime e le circolari CONI in tempo reale

Affiliazione

Ti guidiamo nella scelta dell'ENTE più funzionale alla crescita del tuo progetto

Gestione Contabile

Dalla scelta del regime fiscale alla gestione dei libri contabili: ti affianchiamo nella costruzione di una contabilità solida

IL PORTALE DELLE ASSOCIAZIONI

Qui trovi le risposte e le linee guida per muoverti con sicurezza nel Terzo Settore

Dì la tua: arricchisci l\'articolo con il tuo punto di vista

La gestione delle ricevute per ASD, SSD e APS: Guida pratica e fiscale

Per le Associazioni Sportive Dilettantistiche (ASD), le Società Sportive Dilettantistiche (SSD) e le Associazioni di Promozione Sociale (APS), la gestione della documentazione contabile varia a seconda della natura dell’entrata: istituzionale (non commerciale) o commerciale.

L’attività istituzionale comprende tutte le entrate rivolte esclusivamente ai soci e tesserati per il raggiungimento dei fini statutari dell’ente.

Tipologie di Entrate

  • Quote associative annuali (adesione all’ente).
  • Corrispettivi specifici / contributi attività (es. quote di iscrizione a corsi sportivi o laboratori socioculturali versate da soci/tesserati).
  • Erogazioni liberali e donazioni.

Tipologia di Documento Emesso

Per queste somme si emette una ricevuta generica non fiscale (cartacea o digitale) redatta in duplice copia (una per chi versa, una per l’archivio dell’associazione).

Elementi Obbligatori della Ricevuta

  1. Intestazione dell’Ente (Denominazione, Codice Fiscale, Sede Legale, eventuale numero di iscrizione al RASD per ASD/SSD o al RUNTS per APS).
  2. Dati anagrafici del versante (Nome, Cognome, Codice Fiscale, indirizzo).
  3. Numero progressivo e data di emissione.
  4. Importo in cifre e in lettere.
  5. Causale dettagliata (es. “Quota associativa anno 2026” oppure “Contributo di frequenza corso danza per socio tesserato – Mese di Ottobre”).
  6. Firma del legale rappresentante o dell’incaricato.

Si parla di attività commerciale quando l’associazione fornisce servizi o vende beni a terzi non soci oppure svolge attività specificamente commerciali.

Tipologie di Entrate

  • Sponsorizzazioni e pubblicità.
  • Vendita di beni, merchandising, bar/ristorazione interna nei confronti di terzi o soci (se non rientranti nelle specifiche de-commercializzazioni previste dal Terzo Settore/Riforma dello Sport).
  • Corsi o eventi aperti al pubblico (non soci/tesserati).

Tipologia di Documento Emesso

  1. Fattura Elettronica: Obbligatoria per sponsorizzazioni e pubblicità, o quando richiesta dal cliente. Per gli enti in regime agevolato (es. L. 398/1991 per ASD/SSD) si applicano le relative semplificazioni fiscali e d’IVA.
  2. Corrispettivi / Documento Commerciale: In caso di cessione di beni o servizi verso privati cittadini (es. biglietto per evento, somministrazione bar) tramite registratore telematico o ricevuta fiscale (ove ancora consentito dalle normative di settore per regimi speciali).
CaratteristicaASDSSDAPS
Forma GiuridicaAssociazione priva o con personalità giuridica.Società di capitali (es. S.r.l. senza scopo di lucro).Associazione del Terzo Settore.
Registro di RiferimentoRASD (Registro Attività Sportive).RASD (Registro Attività Sportive).RUNTS (Registro Terzo Settore).
Defiscalizzazione quoteArt. 148 del TUIR / Riforma dello Sport per soci e tesserati.Art. 148 del TUIR / Riforma dello Sport per tesserati.Art. 85 D.Lgs. 117/2017 (CTS) per soci e tesserati di rete.
Incassi da Non SociTrattati come entrate commerciali.Trattati come entrate commerciali.Trattati come entrate commerciali o diversamente regolati dal CTS.

L’applicazione del bollo sulle ricevute varia in base all’inquadramento normativo dell’ente e alla natura del documento:

  • ASD e SSD iscritte al RASD: Beneficiano dell’esenzione totale dall’imposta di bollo ai sensi dell’art. 27-bis della Tabella All. B al D.P.R. 642/1972. Pertanto, le ricevute emesse per quote associative e contributi istituzionali non richiedono la marca da bollo da 2,00 €.
  • APS iscritte al RUNTS: In quanto Enti del Terzo Settore (ETS), usufruiscono dell’esenzione dall’imposta di bollo ai sensi dell’art. 82, comma 5, del D.Lgs. 117/2017 per tutti gli atti, documenti e ricevute legati all’attività istituzionale.
  • Eccezioni non esenti: Se la ricevuta viene emessa per un’attività commerciale con importo superiore a 77,47 € non soggetta a IVA, l’imposta di bollo va gestita secondo le norme vigenti per le fatture/ricevute commerciali.

Per garantire la deducibilità/detraibilità delle erogazioni liberali da parte dei donatori o la detrazione delle spese sportive dei minori (fino a 210 € all’anno per ragazzo):

  • I pagamenti delle quote di frequenza o delle donazioni devono avvenire tramite strumenti tracciabili (bonifico bancario/postale, carte di credito/debito, POS, assegni).
  • La ricevuta non fiscale emessa deve riportare l’indicazione che il pagamento è stato effettuato con mezzo tracciabile.

In conclusione, una corretta gestione e archiviazione delle ricevute e dei documenti contabili rappresenta un pilastro fondamentale per la tutela di ASD, SSD e APS. Definire con chiarezza la natura dell’entrata — distinguendo l’ambito istituzionale da quello commerciale — permette di evitare sanzioni amministrative, proteggere il regime fiscale agevolato e garantire la massima trasparenza sia nei confronti degli associati sia degli organi di controllo. Adottare strumenti tracciabili per i pagamenti e mantenere aggiornati i registri interni consente infine di valorizzare al meglio le agevolazioni e le esenzioni previste dalla normativa vigente per lo sport dilettantistico e il Terzo Settore.
ASD/SSD o APS? Come scegliere l’ente giusto per il tuo progetto no profit

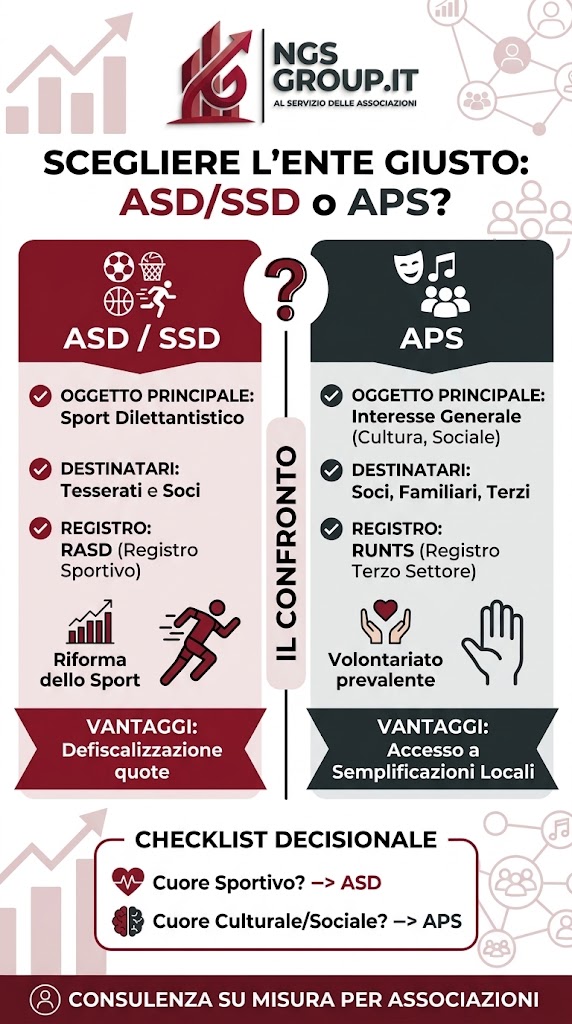
Se stai pensando di fondare un’associazione o di dare forma giuridica a un progetto sociale o sportivo, ti sarai sicuramente scontrato con una miriade di sigle: ASD, SSD, APS…

Scegliere la veste associativa corretta non è un semplice adempimento burocratico: da questa decisione dipendono la gestione fiscale, le attività che potrai svolgere, l’accesso a contributi pubblici e le agevolazioni per i tuoi soci o tesserati.

In questo articolo facciamo chiarezza su differenze, vantaggi e peculiarità di ASD/SSD da un lato e APS dall’altro, per aiutarti a capire quale forma si adatta meglio alle tue esigenze.

Prima di confrontarle, definiamo brevemente chi sono i “protagonisti”:

  • ASD (Associazione Sportiva Dilettantistica): Ente del Terzo Settore/Sportivo privo di scopo di lucro, dedicato esclusivamente alla pratica e alla promozione dello sport dilettantistico.
  • SSD (Società Sportiva Dilettantistica): Svolge la stessa attività della ASD, ma ha la forma giuridica di una società di capitali (es. S.r.l. o Cooperativa). Pur potendo generare utili, la loro distribuzione è fortemente limitata dalla legge.
  • APS (Associazione di Promozione Sociale): È un Ente del Terzo Settore (ETS) iscritto al RUNTS (Registro Unico Nazionale del Terzo Settore), finalizzato allo svolgimento di attività di interesse generale a favore dei propri associati, dei loro familiari o di terzi.

Sebbene tutte condividano l’assenza del fine di lucro (o la sua forte limitazione) e il perseguimento di scopi ideali, la sostanza cambia notevolmente:

CaratteristicaASD / SSDAPS
Oggetto PrincipalePratica e promozione dello sport dilettantisticoAttività di interesse generale (cultura, sociale, ricreativo, ambiente…)
Registro di RiferimentoRASD (Registro Nazionale delle Attività Sportive Dilettantistiche)RUNTS (Registro Unico Nazionale del Terzo Settore)
Destinatari dell’AttivitàTesserati e sociSoci, familiari di soci e terzi (pubblico generale)
Volontariato e LavoroPrevalenza di tesserati/atleti; regolato dal Riforma dello SportPrevalenza dell’attività dei volontari
Riconoscimento FiscaleLegato al CONI / Sport e SaluteLegato al Codice del Terzo Settore (CTS

Le ASD e le SSD vivono sotto il grande ombrello della Riforma dello Sport.

  • Focalizzazione sportiva: Sono gli unici enti che possono partecipare ai campionati ufficiali delle Federazioni Sportive (FSN), Enti di Promozione Sportiva (EPS) e Discipline Associate (DSA).
  • Agevolazioni sul lavoro sportivo: Godono di regimi previdenziali e fiscali agevolati per i lavoratori sportivi (chiamati, istruttori, atleti, direttori tecnici).
  • Defiscalizzazione delle quote: I corrispettivi specifici versati dai tesserati per frequentare i corsi sportivi non concorrono alla formazione del reddito imponibile.
  • Rigidità dell’oggetto sociale: Non puoi aprire una ASD per fare principalmente mostre d’arte o corsi di teatro (a meno che non siano strettamente legati o secondari all’attività sportiva).

Le APS rientrano a pieno titolo nel Codice del Terzo Settore (D.Lgs. 117/2017) e rappresentano la scelta ideale per chi vuole operare nel sociale, nella cultura o nel ricreativo.

  • Ampiezza di raggio d’azione: Puoi organizzare eventi culturali, doposcuola, corsi di formazione, viaggi sociali, assistenza agli anziani, tutela dell’ambiente e molto altro.
  • Apertura ai terzi: A differenza delle vecchie associazioni culturali, un’APS può erogare servizi e vendere prodotti/biglietti anche a non soci (sebbene a determinate condizioni fiscali).
  • Sedi e Immobili: Le APS beneficiano di importanti semplificazioni urbanistiche per l’uso dei locali in cui svolgono le proprie attività ed è più facile accedere a convenzioni con gli enti pubblici.
  • Obbligo di volontariato: In un’APS il numero dei volontari deve essere nettamente prevalente rispetto a quello degli eventuali lavoratori dipendenti o autonomi.

Sì, ma con grande attenzione. Una ASD/SSD può richiedere anche l’iscrizione al RUNTS come APS, diventando una “ASD-APS”.

Tuttavia, la gestione di un doppio registro (RASD + RUNTS) comporta una complessità burocratica e contabile non indifferente. È una strada consigliata solo a realtà strutturate che svolgono quotidianamente sia attività agonistica/sportiva che progetti ad alto impatto sociale o culturale.

Per chiarirti le idee, chiediti: “Qual è il cuore della mia attività?”

  • 👉 Scegli una ASD/SSD se:
    • Vuoi gestire una palestra, una scuola di danza, un circolo tennis o una squadra di calcio.
    • La tua attività principale è l’insegnamento e la pratica delle discipline riconosciute dal CONI/Dipartimento per lo Sport.
    • Vuoi far partecipare i tuoi atleti a gare e tornei ufficiali.
  • 👉 Scegli una APS se:
    • Vuoi creare un circolo culturale, un’associazione teatrale, un centro ricreativo per giovani o anziani.
    • Organizzi eventi, festival, corsi non sportivi, visite guidate o attività di volontariato sul territorio.
    • La dimensione sportiva è assente o del tutto marginale rispetto a quella sociale/aggregativa.

Non esiste una forma “migliore” in assoluto, ma esiste la forma più adatta al tuo progetto. Sbagliare la scelta iniziale può comportare sanzioni fiscali o la perdita di agevolazioni fondamentali.

Se hai ancora dubbi su quale sia la veste giuridica ideale per la tua idea, il consiglio è sempre quello di farsi affiancare da un consulente specializzato nel Terzo Settore e nel Diritto Sportivo.

💬 Hai domande su come fondare la tua associazione o su come gestire il passaggio al RUNTS? Lascia un commento qui sotto o contattaci per una consulenza!

Regime Fiscale APS: Cosa cambia e come orientarsi tra le nuove regole

Il 1° gennaio 2026 ha segnato una vera e propria rivoluzione copernicana per il mondo del No Profit e, in particolare, per le Associazioni di Promozione Sociale (APS) iscritte al RUNTS (Registro Unico Nazionale del Terzo Settore). Con l’entrata a pieno regime delle disposizioni fiscali del Codice del Terzo Settore (CTS) e i chiarimenti definitivi dell’Agenzia delle Entrate (in primis la Circolare n. 1/E del 2026), si volta pagina rispetto al passato.

Mettiti comodo: facciamo ordine tra le novità, i regimi forfetari e gli adempimenti da conoscere per gestire l’associazione in modo sicuro e senza rischi.

La novità più pesante per molte APS riguarda l’uscita di scena dei vecchi regimi di favore a cui si era abituati, primo fra tutti la storica Legge 398/1991.

Dal 1° gennaio 2026, per gli Enti del Terzo Settore non è più possibile applicare quel tipo di opzione. Al suo posto subentra l’architettura fiscale delineata direttamente dal Codice del Terzo Settore (D.Lgs. 117/2017), pensata per premiare la trasparenza e distinguere nettamente tra attività commerciali e istituzionali (non commerciali).

Cosa succede se l’associazione svolge anche attività di tipo commerciale (come la vendita di gadget, la gestione di un bar interno o eventi a pagamento rivolti anche a non soci)?

Per le APS che esercitano attività commerciali marginali o comunque contenute, il CTS mette in campo un regime forfettario dedicato (regolato dall’articolo 86 del D.Lgs. 117/2017).

  • Il limite di accesso: Il regime può essere applicato se nel periodo d’imposta precedente l’associazione ha conseguito ricavi commerciali ragguagliati ad anno non superiori a 85.000 euro.
  • Come si calcola il reddito: La vera chicca di questo regime è la semplificazione del calcolo dell’imponibile. Il reddito su cui calcolare le imposte si determina applicando ai ricavi commerciali un coefficiente di redditività super agevolato pari al 3%.

In pratica, su 10.000 euro di ricavi commerciali, le tasse (IRES) si pagheranno solamente su una base imponibile di appena 300 euro.

Il fulcro della nuova fiscalità ruota attorno al concetto di “de-commercializzazione” delle attività istituzionali. Per le APS iscritte al RUNTS, restano escluse dal campo d’applicazione dell’IRES tutte le attività realizzate in diretta attuazione degli scopi istituzionali, svolte in favore dei propri associati (anche dietro pagamento di corrispettivi specifici o quote associative).

Attenzione però: è fondamentale monitorare costantemente i parametri attraverso il test di non commercialità, lo strumento introdotto dalla riforma per verificare che l’anima dell’ente resti prevalentemente di natura ideale e non d’impresa.

Gestire la contabilità di un’APS nel 2026 richiede un cambio di passo mentale, ma offre in cambio una forte semplificazione sul fronte degli adempimenti formali per chi rientra nei regimi forfettari:

  • Fatturazione e registrazioni: Le regole per la fatturazione elettronica e la conservazione dei documenti seguono binari snelli (per le fatture d’acquisto, ad esempio, bastano numerazione e conservazione cartacea/digitale di base, senza l’obbligo della complessa conservazione sostitutiva per quelle ricevute via PEC).
  • Esclusione dagli ISA: Gli enti che optano per i regimi forfettari dedicati sono esonerati dall’applicazione degli Indici Sintetici di Affidabilità Fiscale.

Se la tua associazione è regolarmente iscritta al RUNTS, il consiglio pratico è di muoversi su tre binari:

  1. Verificare i volumi d’affari: Controllare che i ricavi commerciali rientrino nella soglia degli 85.000 euro per poter eventualmente optare per il regime forfettario ex art. 86 CTS.
  2. Aggiornare i software e i flussi con il commercialista: Abbandonare del tutto i vecchi automatismi della Legge 398/91.
  3. Mantenere traccia dei requisiti statutari e strutturali: La qualifica di APS e l’accesso a questi vantaggi fiscali dipendono indissolubilmente dalla permanenza nel RUNTS e dal rispetto della vita democratica interna.

Insomma, districarsi tra codici e bilanci da soli è un terno al lotto: fai due chiacchiere con un professionista, così vi mettete al sicuro e cucite la gestione fiscale addosso alla tua associazione senza rischiare brutte sorprese.

Lavoriamo in partnership con MSP ITALIA Ente Nazionale Riconosciuto CONI

Clicca qui e ti spieghiamo cosa facciamo davvero per la tua ASD. Non aspettare più